به ازای هر بازنشسته در همدان، کمتر از 3 نفر حق بیمه میپردازند
مدیرکل تأمین اجتماعی همدان، گفت: به ازای هر بازنشسته در همدان، کمتر از 3 نفر حق بیمه میپردازند.
به گزارش خبرگزاری تسنیم از همدان، سازمان تأمین اجتماعی در ساختار اقتصاد اجتماعی ایران، صرفاً یک نهاد ارائهدهنده خدمات بیمهای نیست و یکی از مهمترین سازوکارهای بازتوزیع درآمد و پوشش ریسکهای اجتماعی در کشور به شمار میرود. از مستمری بازنشستگی و ازکارافتادگی گرفته تا حمایت در دوره بیکاری، بیماری و زایمان، بخش قابلتوجهی از امنیت درآمدی خانوارها به عملکرد و پایداری این سازمان وابسته است. از این منظر، وضعیت منابع و مصارف تأمین اجتماعی و نسبت میان جمعیت بیمهپرداز و مستمریبگیر، اهمیتی فراتر از یک شاخص اداری دارد و میتواند تصویری از چشمانداز مالی این نهاد ارائه کند.
آمارهای ارائهشده درباره استان همدان نشان میدهد که بیش از 802 هزار نفر تحت پوشش تأمین اجتماعی قرار دارند. در مقابل، تعداد بیمهشدگان اصلی 257 هزار و 611 نفر و تعداد بازنشستگان 61 هزار و 62 نفر اعلام شده است. در این میان، افزایش 7.2 درصدی تعداد بازنشستگان نسبت به سال گذشته در کنار رسیدن ضریب پشتیبانی به 2.9 نفر، اهمیت بیشتری پیدا میکند؛ به این معنا که در برابر هر مستمریبگیر، کمتر از سه بیمهشده قرار دارد.
ضریب پشتیبانی از مهمترین متغیرهای ارزیابی پایداری مالی صندوقهای بیمهای است. هرچه این نسبت کاهش یابد، در شرایط ثابت، فشار بیشتری بر منابع صندوق برای تأمین تعهدات وارد میشود. از این منظر، تحولات بازار کار، میزان اشتغال رسمی، رشد دستمزدها، وصول حق بیمه و روند بازنشستگی، همگی به متغیرهایی تعیینکننده برای آینده منابع و مصارف تأمین اجتماعی تبدیل میشوند.
در سمت مصارف نیز ارقام قابل توجهی ثبت شده است. براساس آمار ارائهشده، تأمین اجتماعی استان همدان در سال جاری بیش از 6 هزار میلیارد ریال بابت تعهدات بلندمدت و نزدیک به 3 هزار میلیارد ریال بابت تعهدات کوتاهمدت پرداخت کرده است. بخش عمده تعهدات بلندمدت به مستمریبگیران اختصاص دارد و تعهدات کوتاهمدت نیز طیفی از حمایتها، از جمله غرامت دستمزد ایام بیماری و بارداری را شامل میشود.
مجموع این ارقام، تصویری از یک مساله مهمتر ارائه میدهد اینکه نسبت میان سرعت رشد تعهدات و ظرفیت ایجاد منابع جدید بالا رفته در شرایطی که تعداد بازنشستگان در حال افزایش است، حفظ تعادل میان جمعیت بیمهپرداز و مستمریبگیر و همچنین توسعه پایه بیمهای، به یکی از الزامات پایداری مالی سازمان تبدیل میشود.
در همین چارچوب، جواد جمور، مدیرکل تأمین اجتماعی همدان، درباره وضعیت جمعیت تحت پوشش، روند بیمهپردازی، رشد تعداد بازنشستگان، ضریب پشتیبانی، منابع و مصارف سازمان، بیمه بیکاری و چالشهای پیشروی تأمین اجتماعی در استان همدان به پرسشها پاسخ داده است. آنچه در ادامه میخوانید، مشروح این گفتوگوست.
802 هزار همدانی زیر چتر تأمین اجتماعی، سهم بیمه اجباری همچنان بالاست
تسنیم: ابتدا از آخرین وضعیت جمعیت تحت پوشش تأمین اجتماعی در استان همدان بگویید. امروز چند نفر از مردم استان تحت پوشش این سازمان قرار دارند؟
جمور: سازمان تأمین اجتماعی را باید یکی از مهمترین نهادهای اقتصادی و اجتماعی کشور دانست؛ نهادی که دامنه فعالیت آن بسیار فراتر از پرداخت مستمری بازنشستگی است و طیف متنوعی از ریسکهای اجتماعی و اقتصادی افراد را پوشش میدهد. بیماری، ازکارافتادگی، بیکاری، بازنشستگی و فوت، بخشی از مخاطراتی است که سازمان در قبال بیمهشدگان و خانوادههای آنان تعهداتی دارد.
در حال حاضر حدود 53 درصد جمعیت کشور تحت پوشش سازمان تأمین اجتماعی قرار دارند. در استان همدان نیز این نسبت بیش از 46.5 درصد جمعیت استان است. بر اساس آمار موجود، مجموع جمعیت تحت پوشش تأمین اجتماعی در همدان به 802 هزار و 9 نفر رسیده است. این رقم، گستردگی دامنه فعالیت سازمان در استان را نشان میدهد و بیانگر آن است که بخش قابل توجهی از خانوارهای همدانی بهصورت مستقیم یا از طریق افراد اصلی خانواده با خدمات تأمین اجتماعی در ارتباط هستند.
البته برای تحلیل دقیقتر این آمار باید میان «جمعیت تحت پوشش» و «بیمهشدگان اصلی» تفکیک قائل شد. جمعیت تحت پوشش، مجموعهای گستردهتر از بیمهشده اصلی، مستمریبگیر و افراد تبعی را دربرمیگیرد، در حالی که بیمهشده اصلی همان فردی است که رابطه بیمهپردازی با سازمان دارد.
در استان همدان تعداد بیمهشدگان اصلی در مجموع 257 هزار و 611 نفر است. از این تعداد، 136 هزار و 812 نفر بیمهشده اجباری هستند. این گروه از منظر اقتصادی اهمیت ویژهای دارد، چرا که تعداد بیمهشدگان اجباری تا حد زیادی با وضعیت اشتغال رسمی، تعداد کارگاههای فعال، میزان فعالیت اقتصادی و ظرفیت تولید در استان ارتباط دارد.
در کنار این گروه، 8 هزار و 432 نفر در قالب بیمه اختیاری و 57 هزار و 416 نفر در قالب بیمه مشاغل آزاد و مددجویان تحت پوشش قرار دارند. همچنین 2 هزار و 590 نفر از بیمه بیکاری استفاده میکنند و تعداد بیمهشدگان راننده نیز 25 هزار و 188 نفر است.
اگر ترکیب بیمهشدگان را دقیقتر بررسی کنیم، میبینیم که تأمین اجتماعی فقط متکی به کارکنان و کارگران واحدهای رسمی نیست و بخش قابل توجهی از مشاغل و گروههای مختلف اقتصادی نیز در این شبکه قرار دارند. برای نمونه، 6 هزار و 542 قالیباف و 16 هزار و 328 کارگر ساختمانی تحت پوشش هستند. همچنین 112 زنبوردار، 52 نویسنده، هزار و 286 کارفرمای صنفی، هزار و 131 طلبه و روحانی، 67 رزمنده و بسیجی، 485 باربر و 437 خادم مسجد نیز از پوشش بیمهای برخوردارند.
این تنوع در گروههای تحت پوشش، از یک منظر برای نظام تأمین اجتماعی اهمیت دارد؛ زیرا نشان میدهد پوشش بیمهای بهتدریج از قالب سنتی کارگر و کارمند فراتر رفته و گروههایی با الگوهای متفاوت اشتغال نیز وارد این نظام شدهاند.
با این حال، از منظر پایداری مالی سازمان، صرف افزایش تعداد افراد تحت پوشش کافی نیست. آنچه اهمیت بیشتری دارد، تعداد بیمهپردازان فعال، میزان حق بیمه وصولشده و نسبت میان بیمهپردازان و مستمریبگیران است. به بیان دیگر، برای ارزیابی وضعیت تأمین اجتماعی باید علاوه بر شاخص پوشش، به کیفیت این پوشش و ظرفیت درآمدزایی آن نیز توجه کرد.
از این منظر، وضعیت بازار کار استان اهمیت ویژهای پیدا میکند. هر اندازه اشتغال رسمی توسعه پیدا کند و افراد بیشتری وارد چرخه بیمهپردازی شوند، پایه درآمدی سازمان نیز تقویت خواهد شد. در مقابل، افزایش جمعیت مستمریبگیر بدون رشد متناسب تعداد بیمهپردازان میتواند در بلندمدت فشار بیشتری بر منابع سازمان ایجاد کند.
بنابراین آمار 802 هزار نفری جمعیت تحت پوشش از یک سو نشاندهنده گستردگی خدمات تأمین اجتماعی در استان همدان است، اما از سوی دیگر، برای تحلیل آینده سازمان باید به ترکیب این جمعیت، تعداد بیمهشدگان اصلی، روند ورود افراد جدید به بازار بیمه و نسبت آنها با مستمریبگیران نیز توجه داشت.
در نهایت، هدف تأمین اجتماعی فقط افزایش تعداد افراد تحت پوشش نیست مسئله مهمتر، ایجاد یک نظام بیمهای پایداراست که بتواند در برابر تعهدات کوتاهمدت و بلندمدت خود پاسخگو باشد و در عین حال، امنیت درآمدی بیمهشدگان امروز و بازنشستگان آینده را تضمین کند
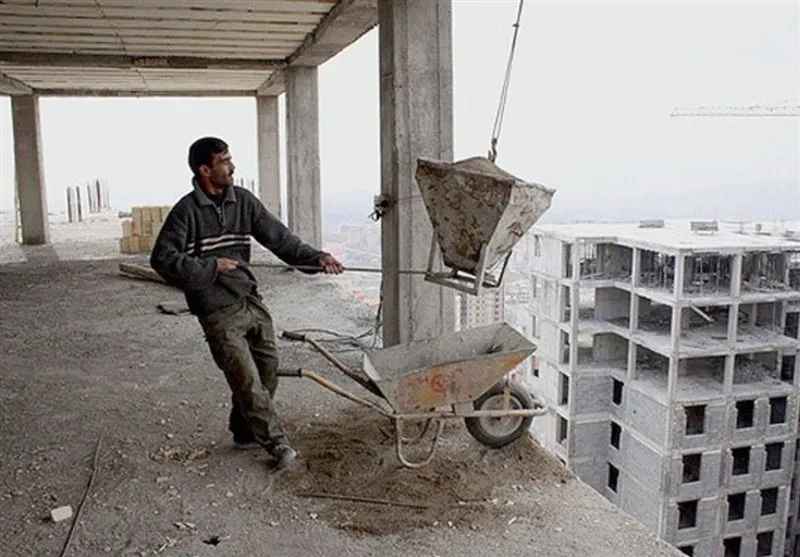
از کارگر ساختمان تا راننده و قالیباف؛ بیمه اقشار خاص چقدر جدی دنبال میشود؟
تسنیم: یکی از موضوعات مهم، پوشش بیمهای مشاغل غیررسمی و خاص است. وضعیت همدان در این زمینه چگونه است؟
جمور: یکی از مأموریتهای اصلی سازمان تأمین اجتماعی، توسعه پوشش بیمهای و قرار دادن گروههای مختلف شغلی در چارچوب حمایتهای اجتماعی است. واقعیت این است که ساختار بازار کار امروز دیگر صرفاً متشکل از کارکنان و کارگران شاغل در واحدهای رسمی نیست. بخش قابل توجهی از نیروی کار در مشاغل آزاد، صنفی، پروژهای و مشاغلی فعالیت میکنند که رابطه استخدامی مستمر و مشخصی با یک کارفرما ندارند.
این موضوع از منظر تأمین اجتماعی اهمیت زیادی دارد؛ زیرا فردی که خارج از پوشش بیمهای قرار میگیرد، در واقع در برابر بخش مهمی از ریسکهای اقتصادی و اجتماعی زندگی، پشتوانه کمتری خواهد داشت. در مقابل، توسعه پوشش بیمهای میتواند بخشی از این ریسک را میان فرد، کارفرما و نظام بیمهای توزیع کند.
در استان همدان نیز گروههای متعددی از شاغلان در قالبهای مختلف تحت پوشش سازمان قرار دارند. از جمله این گروهها میتوان به رانندگان، کارگران ساختمانی، قالیبافان و صاحبان مشاغل آزاد اشاره کرد.
در بخش رانندگان، در حال حاضر 25 هزار و 188 نفر تحت پوشش تأمین اجتماعی هستند. رانندگان به دلیل ماهیت شغلی خود با ریسکها و شرایط کاری متفاوتی مواجهاند و از همین رو، برخورداری از پوشش بیمهای برای این گروه اهمیت ویژهای دارد. بیمه برای راننده صرفاً به معنای برخورداری از مستمری در دوران بازنشستگی نیست؛ بلکه در شرایطی مانند ازکارافتادگی یا فوت نیز میتواند برای فرد و خانواده او نقش حمایتی داشته باشد.
گروه مهم دیگر، کارگران ساختمانی هستند. در استان همدان 16 هزار و 328 کارگر ساختمانی تحت پوشش قرار دارند. ماهیت فعالیت این گروه با ریسکهای شغلی بالاتری همراه است و احتمال بروز حوادث در محیط کار برای آنها جدیتر است. بنابراین برای کارگر ساختمانی، بیمه اجتماعی یک موضوع صرفاً مربوط به دوران سالمندی نیست، بلکه پوششهای مرتبط با ازکارافتادگی، فوت و حمایت از بازماندگان نیز اهمیت قابل توجهی دارد.
در بخش قالیبافان نیز 6 هزار و 542 نفر تحت پوشش قرار دارند. قالیبافی در بسیاری از موارد در محیطهای خانگی یا کارگاههای کوچک انجام میشود و به همین دلیل شکل اشتغال این افراد با الگوی رایج استخدام در واحدهای بزرگ اقتصادی تفاوت دارد. ایجاد مسیر بیمهای برای این گروه به آنها کمک میکند که بخشی از آینده اقتصادی خود را در قالب یک نظام رسمی بیمهای تضمین کنند.
از سوی دیگر، 57 هزار و 416 نفر در قالب بیمه مشاغل آزاد و مددجویان و 8 هزار و 432 نفر نیز در قالب بیمه اختیاری تحت پوشش سازمان قرار دارند. این ارقام نشان میدهد که بخشی از جامعه بیمهشده استان از طریق رابطه مستقیم استخدامی با کارفرما وارد نظام تأمین اجتماعی نشدهاند و با سازوکارهای دیگری حق بیمه خود را پرداخت میکنند.
البته در کنار توسعه پوشش، موضوع مهم دیگری نیز وجود دارد و آن پایداری بیمهپردازی است. صرف اینکه یک فرد در مقطعی بیمه شود، به معنای برخورداری قطعی از یک پوشش پایدار در بلندمدت نیست. استمرار پرداخت حق بیمه اهمیت زیادی دارد و هرچه سابقه بیمهپردازی فرد منظمتر و مستمرتر باشد، امکان برخورداری او از تعهدات قانونی سازمان نیز در چارچوب مقررات بیشتر خواهد بود.
از این منظر، توسعه بیمه مشاغل آزاد و خاص باید همزمان با افزایش آگاهی افراد درباره مزایای بیمه اجتماعی دنبال شود. بسیاری از افراد ممکن است بیمه را صرفاً یک هزینه ماهانه تلقی کنند، در حالی که در واقع حق بیمه، بخشی از درآمد امروز فرد است که برای پوشش ریسکهای آینده اختصاص پیدا میکند.
از طرف دیگر، توسعه پوشش بیمهای برای این گروهها برای خود سازمان نیز اهمیت دارد. هر فرد جدیدی که به شکل پایدار وارد چرخه بیمهپردازی میشود، علاوه بر آنکه از مزایای اجتماعی برخوردار خواهد شد، به تقویت پایه بیمهای سازمان نیز کمک میکند.
بنابراین سیاست ما باید این باشد که گروههای بیشتری از شاغلان را در چارچوب قوانین تحت پوشش قرار دهیم؛ اما این توسعه باید بهگونهای انجام شود که پوشش بیمهای، مستمر، قابل اتکا و منطبق با توان بیمهپردازی افراد باشد.
در نهایت، هدف از توسعه پوشش بیمهای این است که افراد، صرفنظر از اینکه در یک کارخانه بزرگ کار میکنند، راننده هستند، کار ساختمانی انجام میدهند، قالیباف هستند یا در قالب مشاغل آزاد فعالیت میکنند، در برابر ریسکهای مهم اقتصادی و اجتماعی تنها نمانند و بتوانند برای آینده خود و خانوادهشان پشتوانهای ایجاد کنند.
شتاب بازنشستگی در همدان،رشد 7.2 درصدی مستمریبگیران چه پیامی برای منابع دارد؟
تسنیم: تعداد بازنشستگان تأمین اجتماعی در استان همدان نسبت به سال گذشته 7.2 درصد افزایش یافته و به 61 هزار و 62 نفر رسیده است. این رشد چه عواملی دارد و از منظر منابع و مصارف چه فشاری بر سازمان وارد میکند؟
جمور: بازنشستگی در وهله نخست یک تعهد قانونی و بخشی طبیعی از چرخه فعالیت یک نظام بیمه اجتماعی است. فردی که طی سالهای اشتغال خود حق بیمه پرداخت کرده و شرایط قانونی بازنشستگی را احراز کرده است، طبیعتاً باید از مزایای این دوره برخوردار شود. بنابراین افزایش تعداد بازنشستگان را نمیتوان بهتنهایی به عنوان یک اتفاق منفی یا صرفاً یک هزینه برای سازمان تلقی کرد؛ چراکه این افزایش در واقع بخشی از تعهداتی است که سازمان از سالهای قبل در قبال بیمهشدگان ایجاد کرده است.
در استان همدان در حال حاضر 61 هزار و 62 نفر بازنشسته تحت پوشش سازمان تأمین اجتماعی قرار دارند که تعداد آنها نسبت به سال 1404 حدود 7.2 درصد افزایش یافته است. این رشد نشان میدهد که تعداد افرادی که از مرحله بیمهپردازی وارد مرحله دریافت مستمری شدهاند، در حال افزایش است و طبیعتاً این روند باید در برنامهریزی مالی سازمان مورد توجه قرار گیرد.
نکته مهم این است که تعهد بازنشستگی با بسیاری از هزینههای جاری تفاوت دارد. وقتی سازمان یک تعهد بلندمدت در قبال فرد ایجاد میکند، این تعهد با یک پرداخت مقطعی خاتمه پیدا نمیکند. مستمریبگیر انتظار دارد مستمری خود را بهصورت منظم و مستمر دریافت کند و سازمان نیز در چارچوب قانون موظف به انجام این تعهد است.
بنابراین هرچه تعداد بازنشستگان افزایش پیدا کند، حجم تعهدات بلندمدت سازمان نیز افزایش خواهد یافت. از همین رو، موضوع بازنشستگی باید نه در چارچوب یک سال مالی، بلکه در یک افق بلندمدت بررسی شود.
از طرف دیگر، باید میان رشد تعداد بازنشستگان و رشد تعداد بیمهپردازان تناسب وجود داشته باشد. یک نظام بیمهای زمانی از پایداری بیشتری برخوردار است که همزمان با خروج افراد از بازار کار و ورود آنها به دوره بازنشستگی، نیروی جدید نیز وارد بازار کار رسمی شود و به چرخه بیمهپردازی اضافه شود.
اگر تعداد افرادی که حق بیمه پرداخت میکنند با سرعت کمتری نسبت به تعداد مستمریبگیران رشد کند، طبیعتاً نسبت منابع به تعهدات تحت فشار قرار میگیرد. این موضوع زمانی اهمیت بیشتری پیدا میکند که ضریب پشتیبانی نیز در سطح پایینی قرار داشته باشد.
بنابراین افزایش 7.2 درصدی تعداد بازنشستگان را باید در کنار سایر شاخصهای جمعیتی و اقتصادی تحلیل کرد. اینکه چند نفر بازنشسته شدهاند بهتنهایی تصویر کاملی ارائه نمیدهد؛ باید ببینیم همزمان چه تعداد بیمهشده جدید وارد چرخه شدهاند، چه میزان حق بیمه وصول شده، وضعیت اشتغال رسمی چگونه است و ضریب پشتیبانی چه مسیری را طی میکند.
در این میان، اشتغال رسمی یکی از کلیدیترین متغیرهای اثرگذار بر آینده تأمین اجتماعی است. هر شغل رسمی، علاوه بر اینکه برای فرد درآمد ایجاد میکند، یک بیمهشده جدید نیز به شبکه بیمهای اضافه میکند. در مقابل، کاهش اشتغال رسمی یا گسترش فعالیتهای خارج از پوشش بیمهای میتواند پایه درآمدی سازمان را محدود کند.
از این منظر، توسعه اشتغال رسمی و گسترش بیمهپردازی را باید بخشی از سیاست حفظ پایداری تأمین اجتماعی دانست. سازمان تأمین اجتماعی بهتنهایی نمیتواند همه عوامل مؤثر بر منابع خود را کنترل کند؛ وضعیت اقتصاد، تولید، سرمایهگذاری و بازار کار نیز مستقیماً بر تعداد بیمهشدگان و میزان منابع سازمان اثر میگذارند.
بنابراین مسئله اصلی، صرفاً افزایش یا کاهش تعداد بازنشستگان نیست مسئله اصلی ایجاد تعادل میان ورودی و خروجی صندوق است. باید تعداد و میزان بیمهپردازی نسل شاغل بهگونهای باشد که سازمان بتواند تعهدات خود در قبال نسل بازنشسته را در بلندمدت ایفا کند.
ما معتقدیم بازنشسته نباید دغدغهای بابت دریافت مستمری خود داشته باشد. این حق حاصل سالها بیمهپردازی اوست. در عین حال، برای اینکه این حق در سالهای آینده نیز با قدرت و استمرار پرداخت شود، باید از امروز نسبت به توسعه اشتغال رسمی، افزایش تعداد بیمهشدگان و تقویت پایه بیمهپردازی توجه جدی داشته باشیم.
در نهایت، افزایش 7.2 درصدی تعداد بازنشستگان یک واقعیت جمعیتی و بیمهای است؛ اما پیام مهم این آمار آن است که پایداری منابع تأمین اجتماعی باید همپای رشد تعهدات مورد توجه قرار گیرد. هرچه زودتر برای این تعادل برنامهریزی شود، امکان مدیریت چالشهای آینده نیز بیشتر خواهد بود
ضریب پشتیبانی 2.9، آیا تأمین اجتماعی همدان به نقطه هشدار رسیده است؟
تسنیم: صریح بپرسیم، ضریب پشتیبانی تأمین اجتماعی در همدان به 2.9 نفر رسیده است. آیا این عدد را باید یک زنگ خطر برای آینده منابع سازمان تلقی کرد؟
جمور: ضریب پشتیبانی بدون تردید یکی از مهمترین شاخصهایی است که میتوان برای ارزیابی وضعیت یک نظام بیمهای مورد توجه قرار داد. این شاخص در واقع تصویری از نسبت میان جمعیت بیمهپرداز و جمعیت مستمریبگیر ارائه میکند و به همین دلیل، برای بررسی پایداری مالی سازمان اهمیت زیادی دارد.
در استان همدان، ضریب پشتیبانی در حال حاضر 2.9 نفر است به این معنا که به ازای هر مستمریبگیر، کمتر از سه بیمهشده وجود دارد. طبیعتاً چنین نسبتی موضوعی نیست که بتوان از کنار آن به سادگی عبور کرد و لازم است روند آن بهصورت مستمر مورد پایش و تحلیل قرار گیرد.
البته باید تأکید کنم که نمیتوان صرفاً با تکیه بر یک عدد درباره وضعیت فعلی یا آینده تأمین اجتماعی قضاوت کرد. ضریب پشتیبانی یک شاخص مهم است، اما در کنار آن باید مجموعهای از متغیرهای اقتصادی، جمعیتی و بیمهای را نیز مورد بررسی قرار داد.
یکی از مهمترین این متغیرها، وضعیت بازار کار و اشتغال رسمی است. منابع سازمان تا حد زیادی به حق بیمهای وابسته است که از سوی بیمهشدگان و کارفرمایان پرداخت میشود. بنابراین هرچه تعداد شاغلان رسمی و بیمهپردازان افزایش پیدا کند، پایه درآمدی سازمان نیز تقویت میشود.
در مقابل، اگر تعداد افرادی که از بازار کار خارج و وارد دوره بازنشستگی میشوند با سرعت بیشتری نسبت به ورود نیروی جدید به چرخه بیمه افزایش پیدا کند، طبیعتاً ضریب پشتیبانی کاهش پیدا خواهد کرد و این موضوع میتواند فشار بیشتری بر منابع وارد کند.
در همدان، از یک سو شاهد افزایش تعداد بازنشستگان هستیم و از سوی دیگر، باید تلاش کنیم تعداد بیمهشدگان فعال نیز افزایش پیدا کند. به همین دلیل، موضوع ضریب پشتیبانی را باید در ارتباط مستقیم با وضعیت اشتغال استان بررسی کرد.
موضوع دیگر، تعداد و وضعیت کارگاههای فعال است. هرچه فعالیت اقتصادی رسمی و تعداد کارگاههای تحت پوشش بیشتر باشد، تعداد بیمهشدگان نیز افزایش پیدا میکند و در نتیجه پایه بیمهای سازمان تقویت میشود.
بنابراین اگر بخواهیم برای بهبود ضریب پشتیبانی راهکار ارائه کنیم، نمیتوانیم تنها بر عملکرد خود سازمان تمرکز کنیم. بخشی از راهحل در سیاستهای اقتصادی و بازار کار قرار دارد.
ایجاد اشتغال رسمی، حمایت از تولید، توسعه فعالیت کارگاهها و جلوگیری از خروج مشاغل از بخش رسمی اقتصاد، همگی میتوانند بر تعداد بیمهشدگان و در نتیجه بر ضریب پشتیبانی اثرگذار باشند.
از سوی دیگر، موضوع وصول حق بیمه و جلوگیری از فرار بیمهای نیز اهمیت دارد. اگر افرادی که باید تحت پوشش بیمه قرار گیرند شناسایی نشوند یا حق بیمه آنها به شکل کامل پرداخت نشود، این مسئله در بلندمدت بر منابع سازمان اثر خواهد گذاشت.
بنابراین توسعه پایه بیمهپردازی فقط به معنای افزایش تعداد بیمهشدگان نیست بلکه باید بیمهپردازی مستمر و واقعی ایجاد شود از منظر دیگر، باید توجه داشت که تأمین اجتماعی صرفاً یک صندوق پرداخت مستمری نیست. سازمان در قبال بیمهشدگان تعهدات متعددی دارد؛ از حمایت در دوران بیماری و بارداری گرفته تا ازکارافتادگی، بازنشستگی، فوت و حمایت از بازماندگان. بنابراین هرچه پایه بیمهای گستردهتر و پایدارتر باشد، ظرفیت سازمان برای انجام این تعهدات نیز بیشتر خواهد بود.
البته در این میان، تصمیمات سیاستی و قوانین بازنشستگی نیز اثرگذار است. هر تغییری که در شرایط بازنشستگی یا تعهدات سازمان ایجاد شود، میتواند در بلندمدت بر تعداد مستمریبگیران و میزان مصارف اثر بگذارد. بنابراین هنگام تصمیمگیری درباره این مسائل، باید آثار مالی و بیمهای آن نیز مورد توجه قرار گیرد.
در نهایت، اینکه ضریب پشتیبانی 2.9 را زنگ خطر بدانیم یا نه، به نحوه مواجهه ما با این شاخص بستگی دارد. اگر این عدد را صرفاً بهعنوان یک آمار ثبت کنیم، طبیعتاً اتفاقی رخ نمیدهد؛ اما اگر آن را بهعنوان یک هشدار سیاستی ببینیم و برای افزایش جمعیت بیمهپرداز، توسعه اشتغال رسمی، تقویت کارگاهها و جلوگیری از فرار بیمهای برنامهریزی کنیم، میتوانیم مسیر را اصلاح کنیم.
هدف این نیست که از افزایش تعداد بازنشستگان جلوگیری کنیم بازنشستگی حق فردی است که سالها حق بیمه پرداخت کرده است. هدف این است که در کنار افزایش طبیعی تعداد مستمریبگیران، تعداد بیمهپردازان جدید نیز به اندازه کافی رشد کند تا تعادل میان منابع و مصارف حفظ شود در واقع، پایداری تأمین اجتماعی به این بستگی دارد که میان نسل شاغل و نسل بازنشسته یک توازن منطقی برقرار باشد. هرچه اشتغال رسمی و بیمهپردازی پایدارتر باشد، امکان حفظ این توازن نیز بیشتر خواهد بود
امروز اصلاح نکنیم، فردا دیر خواهد شد
تسنیم: اگر روند افزایش تعداد بازنشستگان ادامه پیدا کند اما جمعیت بیمهپرداز متناسب با آن رشد نکند، آیا تأمین اجتماعی در سالهای آینده با بحران منابع مواجه خواهد شد؟
جمور: واقعیت این است که آینده تأمین اجتماعی را نمیتوان به چند سال آینده موکول کرد. تصمیماتی که امروز در حوزه اشتغال، بیمهپردازی، بازنشستگی و تعهدات صندوقها اتخاذ میشود، ممکن است آثار مالی خود را یک یا دو سال بعد نشان ندهد و حتی پیامدهای آن در یک افق 10، 20 یا 30 ساله آشکار شود. به همین دلیل، نگاه به تأمین اجتماعی باید از یک نگاه کوتاهمدت و سالانه فراتر برود و بر مبنای پایداری بلندمدت منابع و تعهدات شکل بگیرد، اصل موضوع نیز روشن است، یک صندوق بیمهای زمانی میتواند تعهدات خود را با ثبات بیشتری ایفا کند که میان تعداد و ظرفیت بیمهپردازان از یک سو و تعداد و هزینه مستمریبگیران از سوی دیگر تناسب وجود داشته باشد.
اگر جمعیت بیمهپرداز کاهش پیدا کند یا رشد آن از رشد تعداد مستمریبگیران عقب بماند، طبیعتاً منابع با فشار بیشتری مواجه خواهند شد. این مسئله زمانی اهمیت بیشتری پیدا میکند که تعهدات بلندمدت سازمان نیز در حال افزایش باشد چراکه مستمری بازنشستگی یک پرداخت مقطعی نیست و سازمان باید این تعهد را بهصورت مستمر و در یک دوره طولانی ایفا کند بنابراین مسئله اصلی را باید در قالب تعادل منابع و مصارف دید. اگر مصارف با سرعت بیشتری نسبت به منابع رشد کند، در بلندمدت پایداری مالی صندوق تحت تأثیر قرار میگیرد.
البته این به معنای آن نیست که امروز با یک بحران قطعی مواجه هستیم یا اینکه راهکاری برای مدیریت این روند وجود ندارد. اتفاقاً اهمیت موضوع در این است که باید پیش از رسیدن به مرحله بحران، اصلاحات و سیاستهای لازم را اجرا کرد، نخستین و شاید مهمترین راهکار، افزایش اشتغال رسمی است. هر شغل رسمی به معنای ورود یک بیمهشده جدید به چرخه بیمهپردازی است. در واقع، سیاست اشتغال و سیاست تأمین اجتماعی از یکدیگر جدا نیستند. وقتی یک واحد اقتصادی ایجاد میشود و نیروی کار آن بهصورت رسمی استخدام میشود، علاوه بر ایجاد درآمد برای خانوار، یک منبع جدید برای نظام بیمهای نیز شکل میگیرد.
از این منظر، تقویت تولید، سرمایهگذاری و ایجاد فرصتهای شغلی پایدار، صرفاً سیاستهایی برای رشد اقتصادی نیستند بلکه بهصورت غیرمستقیم به تقویت منابع صندوقهای بیمهای نیز کمک میکنند، دومین موضوع، جلوگیری از فرار بیمهای است. باید فعالیتهایی که مطابق قانون مشمول بیمه هستند، بهدرستی شناسایی شوند و حق بیمه مربوط به آنها نیز وصول شود. اگر بخشی از فعالیت اقتصادی در خارج از چرخه رسمی انجام شود، هم حقوق بیمهای افراد در معرض آسیب قرار میگیرد و هم منابعی که میتواند وارد سازمان شود، از دست خواهد رفت.
سومین مسیر، توسعه پوشش بیمهای است. هنوز گروههایی از جامعه وجود دارند که به دلایل مختلف در پوششهای بیمهای قرار نگرفتهاند یا بیمهپردازی آنها استمرار کافی ندارد. هرچه بتوانیم پوشش بیمهای را به شکل پایدار توسعه دهیم، هم امنیت اجتماعی افراد افزایش پیدا میکند و هم پایه بیمهای سازمان تقویت میشود اما در کنار این اقدامات، یک موضوع مهمتر نیز وجود دارد و آن، نحوه سیاستگذاری در سطح کلان کشور است.
هر تصمیمی که تعهد جدیدی برای صندوقهای بیمهای ایجاد میکند، باید همزمان با بررسی منابع مالی آن تصمیم همراه باشد. نمیتوان صرفاً تعهد جدیدی برای سازمان ایجاد کرد و تأمین منابع آن را به آینده موکول کرد.
این موضوع از منظر پایداری مالی اهمیت زیادی دارد. اگر تعهدات یک صندوق به مرور افزایش پیدا کند اما منابع متناظر با آن ایجاد نشود، فاصله میان منابع و مصارف در طول زمان بیشتر خواهد شد بنابراین لازم است در زمان تصویب سیاستها و قوانین مرتبط با بازنشستگی و تأمین اجتماعی، آثار مالی آنها نیز بهطور دقیق بررسی شود. تعهد بدون منبع، در نهایت میتواند به افزایش فشار بر منابع صندوق منجر شود.
از سوی دیگر، باید میان حمایت اجتماعی و پایداری مالی تعادل برقرار کرد. تأمین اجتماعی اساساً برای حمایت از مردم شکل گرفته و نمیتوان از سازمان انتظار داشت در برابر مخاطرات اجتماعی بیتفاوت باشد اما همین حمایت زمانی میتواند پایدار بماند که منابع مالی آن نیز تضمین شده باشد به همین دلیل، مسئله امروز تأمین اجتماعی صرفاً پرداخت مستمری یا ارائه خدمات جاری نیست؛ مسئله اصلی این است که آیا منابع امروز و فردای سازمان با تعهداتی که برای آن ایجاد شده، تناسب دارد یا خیر.
اگر از امروز روی افزایش اشتغال رسمی، توسعه بیمهپردازی، جلوگیری از فرار بیمهای، گسترش پوشش بیمهای و انضباط در ایجاد تعهدات جدید تمرکز کنیم، میتوانیم نسبت منابع و مصارف را در مسیر متعادلتری قرار دهیم در نهایت، باید پذیرفت که اصلاحات در نظام تأمین اجتماعی اگرچه ممکن است در کوتاهمدت دشوار باشد، اما هزینه اصلاح نکردن در بلندمدت بهمراتب بیشتر خواهد بود. هرچه زودتر برای پایداری منابع تصمیمگیری شود، امکان مدیریت تعهدات آینده نیز بیشتر خواهد بود
بیمهشده برای دریافت خدمت هنوز باید درگیر بروکراسی باشد
تسنیم: مردم از بروکراسی و طولانی بودن فرآیند دریافت خدمات گلایه دارند. چرا سازمانی که مردم سالها به آن حق بیمه پرداخت کردهاند، هنوز در برخی فرآیندها با بروکراسی مواجه است؟
جمور: مطالبه مردم کاملاً بهجا است. کسی که سالها حق بیمه پرداخت کرده، انتظار دارد زمانی که به خدمت نیاز دارد، فرآیند دریافت آن سریع، شفاف و قابل دسترس باشد.ما نمیتوانیم صرفاً به این دلیل که سازمان گسترده است و حجم کار بالایی دارد، از مشکلات فرآیندی عبور کنیم یکی از مسیرهای مهمی که سازمان دنبال میکند، توسعه خدمات غیرحضوریاست.
هدف این است که تا حد امکان مراجعات مردم کاهش پیدا کند و بسیاری از خدمات از طریق سامانهها و بسترهای الکترونیکی ارائه شود البته اجرای این فرآیند نیازمند اصلاح زیرساختها، آموزش مردم و کارکنان و همچنین سادهسازی فرآیندهاست.
تأمین اجتماعی باید خودش را با نیازهای امروز جامعه تطبیق دهد. مردم امروز انتظار دارند خدمت را سریعتر و شفافتر دریافت کنند و ما نیز باید در همین مسیر حرکت کنیم.
نزدیک به 3 هزار میلیارد ریال تعهد کوتاهمدت، حمایت تأمین اجتماعی فقط بازنشستگی نیست
تسنیم: در سال جاری نزدیک به 3 هزار میلیارد ریال بابت تعهدات کوتاهمدت در استان همدان پرداخت شده است. این منابع دقیقاً در چه بخشهایی هزینه شده و چه گروههایی از آن استفاده میکنند؟
جمور: یکی از برداشتهای رایج درباره سازمان تأمین اجتماعی این است که فعالیت سازمان را صرفاً در پرداخت مستمری بازنشستگان خلاصه کنیم؛ در حالی که بخش قابل توجهی از تعهدات سازمان در طول دوران اشتغال افراد و پیش از رسیدن آنها به سن بازنشستگی انجام میشود، تعهدات کوتاهمدت در واقع بخشی از شبکه حمایت بیمهای سازمان است که در مواجهه با برخی ریسکهای اقتصادی و اجتماعی، از بیمهشده حمایت میکند. غرامت دستمزد ایام بیماری، غرامت دستمزد ایام بارداری و سایر حمایتهای قانونی در این گروه قرار میگیرند.
در استان همدان، میزان پرداختی بابت تعهدات کوتاهمدت در سال جاری به 2 هزار و 999 میلیارد و 851 میلیون و 526 هزار و 75 ریال رسیده است. این رقم نشان میدهد که تعهدات سازمان محدود به دوره بازنشستگی نیست و در طول سالهای اشتغال نیز منابع قابل توجهی برای حمایت از بیمهشدگان اختصاص پیدا میکند.
برای درک بهتر موضوع، باید به این نکته توجه کرد که یکی از کارکردهای اصلی بیمه اجتماعی، پوشش ریسک کاهش یا قطع درآمد است. یک فرد شاغل تا زمانی که سالم و قادر به کار است، از محل اشتغال خود درآمد کسب میکند؛ اما بیماری یا شرایط خاصی مانند بارداری و زایمان میتواند برای یک دوره، توانایی فرد برای ادامه فعالیت شغلی را کاهش دهد یا متوقف کند در چنین شرایطی اگر فرد هیچ پوشش حمایتی نداشته باشد، ممکن است با کاهش درآمد و همزمان افزایش هزینههای زندگی مواجه شود. یکی از کارکردهای تأمین اجتماعی این است که در چارچوب قوانین و مقررات، بخشی از این ریسک را پوشش دهد.
به عنوان نمونه، در دوره بیماری ممکن است بیمهشده برای مدتی امکان حضور در محل کار و انجام وظایف شغلی خود را نداشته باشد. غرامت دستمزد ایام بیماری برای همین شرایط پیشبینی شده است تا فرد در دورهای که به دلیل بیماری از کار بازمانده، از حمایت بیمهای برخوردار باشد.
در مورد بارداری نیز غرامت دستمزد ایام بارداری و حمایتهای مرتبط با آن، بخشی از تعهدات سازمان است. این حمایتها از یک سو به امنیت درآمدی فرد بیمهشده کمک میکند و از سوی دیگر، نشان میدهد که بیمه اجتماعی قرار نیست صرفاً برای زمانی باشد که فرد از بازار کار خارج شده و به سن بازنشستگی رسیده است.
در واقع، اگر بیمه را صرفاً با بازنشستگی تعریف کنیم، بخش مهمی از فلسفه وجودی آن نادیده گرفته میشود. بیمه اجتماعی قرار است در طول چرخه زندگی و اشتغال فرد، ریسکهای مختلف را پوشش دهد، از منظر اقتصادی نیز این حمایتها اهمیت دارند. زمانی که فرد میداند در صورت بروز برخی مخاطرات، بخشی از درآمد او تحت پوشش بیمه قرار میگیرد، امنیت اقتصادی خانوار افزایش پیدا میکند و ریسک ناشی از حوادثی که خارج از اختیار فرد است، کاهش مییابد.
البته پرداخت این تعهدات نیز بخشی از مصارف سازمان است و باید در کنار سایر تعهدات کوتاهمدت و بلندمدت مورد توجه قرار گیرد. بنابراین هنگامی که درباره منابع و مصارف تأمین اجتماعی صحبت میکنیم، نباید فقط رقم پرداختی به بازنشستگان را ببینیم؛ بلکه مجموعهای از تعهدات در طول دوره بیمهپردازی وجود دارد که سازمان باید منابع لازم برای آنها را تأمین کند.
به همین دلیل، توسعه پوشش بیمهای و افزایش تعداد بیمهشدگان از یک سو و حفظ پایداری منابع از سوی دیگر، اهمیت زیادی دارد. هرچه افراد بیشتری تحت پوشش قرار گیرند، دامنه حمایت اجتماعی افزایش مییابد؛ اما همزمان باید اطمینان داشت که منابع لازم برای اجرای تعهدات نیز به شکل پایدار وجود دارد.
در نهایت، پرداخت نزدیک به 3 هزار میلیارد ریال تعهدات کوتاهمدت در استان همدان را باید در چارچوب همین کارکرد گسترده سازمان دید. تأمین اجتماعی نهادی است که در دوره اشتغال، در مواجهه با بیماری و بارداری و در سایر شرایط پیشبینیشده در قانون از بیمهشده حمایت میکند و در ادامه نیز با پرداخت مستمری، بخشی از امنیت درآمدی دوران بازنشستگی او را پوشش میدهد
6 هزار میلیارد ریال تعهد بلندمدت،صورتحساب سنگین بازنشستگی در همدان
تسنیم: تأمین اجتماعی در استان همدان بیش از 6 هزار میلیارد ریال بابت تعهدات بلندمدت پرداخت کرده است. با توجه به رشد تعداد بازنشستگان، آیا منابع فعلی برای پوشش این تعهدات کفایت میکند؟
جمور: تعهدات بلندمدت یکی از مهمترین و البته حساسترین بخشهای فعالیت سازمان تأمین اجتماعی است؛ چراکه این تعهدات ماهیت مستمر دارند و برخلاف برخی پرداختهای مقطعی، با یک بار پرداخت به پایان نمیرسند. مستمری بازنشستگی، ازکارافتادگی و بازماندگان، بخشی از تعهدات بلندمدتی هستند که سازمان باید در یک بازه زمانی طولانی نسبت به اجرای آنها اقدام کند.
در استان همدان، میزان پرداختی بابت تعهدات بلندمدت که عمدتاً مربوط به مستمریبگیران است، به 6 هزار و 114 میلیارد و 287 میلیون و 995 هزار و 629 ریال رسیده است. این رقم بهخوبی نشان میدهد که تأمین اجتماعی با چه حجم قابل توجهی از تعهدات مواجه است و چرا مدیریت منابع و مصارف برای این سازمان اهمیت ویژهای دارد.
وقتی فردی پس از سالها بیمهپردازی بازنشسته میشود، مستمری او یک هزینه اختیاری یا پرداختی قابل تعویق نیست بلکه حقی است که در چارچوب قوانین و سابقه بیمهای برای او ایجاد شده است. بنابراین سازمان باید بتواند پرداخت مستمری را بهصورت منظم و مستمر انجام دهد.
همین ویژگی، تعهدات بلندمدت را از منظر مدیریت مالی به موضوعی بسیار مهم تبدیل میکند. سازمان باید نهتنها منابع مورد نیاز برای پرداختهای جاری را تأمین کند، بلکه نسبت به تعهداتی که در سالهای آینده ایجاد خواهد شد نیز نگاه داشته باشد به زبان ساده، تأمین اجتماعی باید امروز برای تعهدات امروز و فردا برنامه داشته باشد. اگر تعداد مستمریبگیران افزایش پیدا کند، طبیعتاً حجم منابع مورد نیاز نیز افزایش خواهد یافت. در نتیجه، باید همزمان با افزایش تعهدات، ظرفیت درآمدی سازمان نیز تقویت شود.
یکی از مهمترین متغیرها در این زمینه، تعداد بیمهپردازان است. حق بیمهای که از سوی بیمهشدگان و کارفرمایان پرداخت میشود، یکی از منابع اصلی سازمان محسوب میشود. بنابراین اگر تعداد بیمهشدگان فعال افزایش پیدا کند و بیمهپردازی آنها به شکل مستمر انجام شود، ظرفیت سازمان برای ایفای تعهدات نیز تقویت خواهد شد.
از این منظر، اشتغال رسمی مستقیماً با آینده تأمین اجتماعی ارتباط پیدا میکند. هرچه اشتغال رسمی توسعه پیدا کند، تعداد بیشتری از افراد وارد چرخه بیمهپردازی میشوند و پایه منابع سازمان گستردهتر خواهد شد. در مقابل، اگر اشتغال رسمی کاهش پیدا کند یا بخشی از فعالیتهای اقتصادی خارج از پوشش بیمهای باقی بماند، طبیعتاً ظرفیت درآمدی سازمان نیز محدودتر میشود.
در کنار افزایش تعداد بیمهپردازان، وصول بهموقع و کامل حق بیمه نیز اهمیت دارد. منابع بیمهای زمانی میتوانند پشتوانه تعهدات بلندمدت باشند که وصول آنها با نظم و استمرار انجام شود البته نباید تصور کرد که مسئله پایداری مالی صرفاً با افزایش درآمد حل میشود. موضوع، یک معادله دوطرفه است؛ از یک طرف باید منابع تقویت شود و از طرف دیگر، تعهدات و مصارف نیز به شکل منطقی مدیریت شود. به همین دلیل، هر تصمیمی که بر تعداد مستمریبگیران یا میزان تعهدات سازمان اثر میگذارد، باید با در نظر گرفتن آثار مالی آن در بلندمدت اتخاذ شود.
در واقع، پایداری یک صندوق بیمهای به توازن میان منابع و تعهدات بستگی دارد. نمیتوان انتظار داشت منابع ثابت بماند اما تعهدات بهصورت مستمر افزایش پیدا کند و در عین حال هیچ فشاری بر وضعیت مالی سازمان وارد نشود از سوی دیگر، افزایش تعداد مستمریبگیران الزاماً به معنای ضعف عملکرد سازمان نیست. بخشی از این روند، نتیجه طبیعی تغییرات جمعیتی و ورود افراد به دوره بازنشستگی است. مسئله اصلی این است که برای این تغییرات از قبل برنامهریزی شود و منابع لازم برای ایفای تعهدات فراهم باشد.
بنابراین در کنار پرداخت منظم مستمریها، باید روی توسعه پایه بیمهای، افزایش اشتغال رسمی، شناسایی مشمولان جدید، جلوگیری از فرار بیمهای و وصول مؤثر حق بیمه تمرکز کرد در نهایت، رقم 6 هزار و 114 میلیارد ریالی تعهدات بلندمدت در همدان فقط یک عدد در صورتهای مالی نیست؛ این رقم نشاندهنده تعهد سازمان در برابر دهها هزار مستمریبگیر است. حفظ توان پرداخت این تعهدات، نیازمند نگاه بلندمدت و هماهنگی میان سیاستهای اشتغال، تولید، بیمه و بازنشستگی است.
هرچه زودتر برای تقویت منابع و ایجاد توازن میان بیمهپردازان و مستمریبگیران برنامهریزی شود، امکان آنکه سازمان در سالهای آینده نیز بدون وقفه به تعهدات خود عمل کند، بیشتر خواهد بود
رشد 5.9 درصدی فوتشدگان، هزینه اجتماعی از دست رفتن درآمد خانوار چیست؟
تسنیم: تعداد فوتشدگان تحت پوشش تأمین اجتماعی در استان همدان 5.9 درصد افزایش یافته و به 25 هزار و 305 نفر رسیده است. این روند چه اثری بر تعهدات سازمان و وضعیت اقتصادی خانوادههای بازمانده دارد؟
جمور: فوت بیمهشده یا مستمریبگیر یکی از مهمترین ریسکهایی است که نظام تأمین اجتماعی برای مواجهه با آن طراحی شده است. زمانی که یک فرد از دنیا میرود، موضوع فقط به پایان رسیدن رابطه بیمهای او محدود نمیشود؛ بلکه ممکن است خانواده وی نیز با یک شوک اقتصادی جدی مواجه شود، بهویژه اگر فرد فوتشده منبع اصلی یا یکی از منابع مهم درآمد خانوار بوده باشد.
در استان همدان تعداد فوتشدگان به 25 هزار و 305 نفر رسیده که نسبت به سال گذشته حدود 5.9 درصد افزایش نشان میدهد. طبیعتاً هر تغییر در تعداد فوتشدگان میتواند از منظر تعهدات سازمان نیز اهمیت داشته باشد چراکه در صورت وجود شرایط قانونی، برای افراد واجد شرایط، مستمری بازماندگان برقرار میشود.
در واقع، یکی از کارکردهای اصلی تأمین اجتماعی این است که ریسک ناشی از فوت سرپرست یا فرد درآمدزای خانوار را تا حدی پوشش دهد. خانوادهای که برای سالها بخشی از هزینههای زندگی خود را از درآمد یک بیمهشده تأمین کرده است، ممکن است پس از فوت او با کاهش ناگهانی درآمد مواجه شود. در چنین شرایطی، مستمری بازماندگان میتواند نقش مهمی در جلوگیری از سقوط شدید سطح درآمد خانوار داشته باشد.
به همین دلیل، حمایت از بازماندگان را باید یکی از مهمترین ابعاد نظام تأمین اجتماعی دانست. این حمایت البته براساس قوانین و شرایط مقرر انجام میشود و در صورت احراز شرایط، سازمان نسبت به برقراری مستمری برای افراد واجد شرایط اقدام میکند.
از منظر اقتصادی، این تعهد نیز ماهیت کوتاهمدت ندارد. برقراری مستمری برای بازماندگان میتواند یک تعهد مستمر برای سازمان ایجاد کند و به همین دلیل، تغییرات جمعیتی و روند فوت بیمهشدگان باید در برنامهریزی بلندمدت منابع و مصارف مورد توجه قرار گیرد در عین حال، نباید افزایش 5.9 درصدی تعداد فوتشدگان را صرفاً از زاویه هزینه برای سازمان نگاه کرد. پشت هر عدد، یک خانوار قرار دارد که ممکن است با از دست دادن درآمد مواجه شده باشد. بنابراین فلسفه وجودی این حمایتها، صرفاً پرداخت یک مستمری نیست؛ بلکه حفظ حداقلی از امنیت اقتصادی خانواده در برابر یک ریسک خارج از اختیار آنهاست.
این مسئله بهخصوص برای خانوارهایی اهمیت بیشتری دارد که فرد فوتشده، سرپرست یا تأمینکننده اصلی درآمد بوده است. در چنین شرایطی، قطع کامل درآمد میتواند پیامدهایی فراتر از کاهش قدرت خرید داشته باشد و بر توانایی خانواده برای تأمین هزینههای ضروری زندگی، تحصیل فرزندان و سایر مخارج اثر بگذارد.
از این منظر، بیمه اجتماعی نوعی سازوکار جمعی برای مدیریت ریسک است. افراد در دوره اشتغال و در چارچوب قوانین، حق بیمه پرداخت میکنند و در مقابل، سازمان متعهد میشود در زمان وقوع برخی مخاطرات، از خود فرد یا خانواده او حمایت کند.
البته اجرای این تعهدات نیز نیازمند منابع پایدار است. همانطور که در مورد بازنشستگی مطرح شد، سازمان باید همزمان با انجام تعهدات خود، برای تأمین منابع مورد نیاز این تعهدات در سالهای آینده نیز برنامه داشته باشد بنابراین افزایش تعداد فوتشدگان و به تبع آن افزایش احتمالی تعهدات مربوط به بازماندگان، در کنار رشد تعداد بازنشستگان و سایر مستمریبگیران، باید در یک چارچوب جامع منابع و مصارف مورد ارزیابی قرار گیرد.
در نهایت، فلسفه تأمین اجتماعی این است که فرد و خانواده او در برابر ریسکهای مهم زندگی بدون پشتوانه باقی نمانند. بیماری، ازکارافتادگی، بیکاری، بازنشستگی و فوت، اتفاقاتی هستند که ممکن است مسیر اقتصادی یک خانوار را تغییر دهند و نظام بیمه اجتماعی وظیفه دارد در چارچوب قانون، بخشی از این ریسک را پوشش دهد.
بنابراین حمایت از بازماندگان را باید نه صرفاً یک هزینه، بلکه بخشی از تعهد اجتماعی و بیمهای سازمان در قبال سالها بیمهپردازی افراد دانست؛ تعهدی که استمرار آن، مانند سایر تعهدات سازمان، به وجود منابع پایدار و مدیریت صحیح منابع و مصارف وابسته است
2590 نفر بیمه بیکاری میگیرند، حمایت موقت یا نشانهای از چالش بازار کار؟
تسنیم: در حال حاضر 2 هزار و 590 نفر در استان همدان از بیمه بیکاری استفاده میکنند. آیا بیمه بیکاری توانسته مسئله بیکاری را حل کند یا در نهایت باید آن را یک حمایت موقت و مسکن کوتاهمدت دانست؟
جمور: اساساً باید میان «بیمه بیکاری» و «حل مسئله بیکاری» تفاوت قائل شویم. بیمه بیکاری از ابتدا برای این طراحی نشده که مشکل اشتغال را بهصورت دائمی حل کند. این حمایت، یک سازوکار بیمهای برای دورهای است که فرد بدون میل و اراده خود شغلش را از دست داده و مطابق قوانین و مقررات، شرایط دریافت مقرری بیمه بیکاری را دارد.
در استان همدان در حال حاضر 2 هزار و 590 نفر از بیمه بیکاری استفاده میکنند. این افراد در دورهای قرار دارند که شغل خود را از دست دادهاند و هنوز امکان بازگشت به بازار کار یا یافتن شغل جدید برای آنها فراهم نشده است. فلسفه بیمه بیکاری این است که در چنین فاصلهای، فرد کاملاً بدون درآمد نماند و بتواند بخشی از هزینههای زندگی خود را مدیریت کند.
بنابراین بیمه بیکاری را باید نوعی حمایت انتقالی و موقت دانست، نه جایگزین اشتغال. اگر قرار باشد فرد برای مدت طولانی در وضعیت دریافت مقرری باقی بماند، هم هدف اصلی این حمایت محقق نشده و هم مسئله اصلی یعنی بازگشت فرد به بازار کار حل نشده است از این منظر، بیمه بیکاری را نمیتوان با معیار تعداد افرادی که مقرری دریافت میکنند، بهتنهایی ارزیابی کرد. سؤال مهمتر این است که فرد دریافتکننده حمایت، چه مدت در این دوره باقی میماند و چه زمانی دوباره وارد بازار کار میشود.
در واقع، بهترین بیمه بیکاری، اشتغال پایدار است. زمانی که فرد شغل پایدار داشته باشد، درآمد کسب میکند، حق بیمه میپردازد و در عین حال، سابقه بیمهای او برای برخورداری از حمایتهای آینده شکل میگیرد. بنابراین مطلوبترین وضعیت برای فرد و نظام تأمین اجتماعی، قرار گرفتن در چرخه اشتغال و بیمهپردازی مستمر است.
از طرف دیگر، باید توجه داشت که بیکاری صرفاً یک مسئله بیمهای نیست. سازمان تأمین اجتماعی زمانی وارد عمل میشود که ریسک بیکاری برای فرد بیمهشده اتفاق افتاده باشد؛ اما اینکه چرا یک واحد تولیدی تعطیل میشود، چرا یک بنگاه نیروی کار خود را تعدیل میکند یا چرا فرصت شغلی جدید ایجاد نمیشود، به مجموعهای از عوامل اقتصادی مربوط است.
رونق تولید، سرمایهگذاری، افزایش فعالیت بنگاهها، بهبود فضای کسبوکار و سیاستهای بازار کار همگی در کاهش بیکاری نقش دارند. بنابراین نمیتوان انتظار داشت سازمان تأمین اجتماعی بهتنهایی مسئله بیکاری را حل کند، از منظر سازمان، هدف این است که در چارچوب قانون، فردی که بهطور غیرارادی شغل خود را از دست داده است، در دوره گذار از یک حمایت درآمدی برخوردار باشد. اما در سطح کلان، باید شرایطی فراهم شود که این دوره گذار کوتاهتر شود و فرد هرچه سریعتر به یک شغل جدید بازگردد.
این موضوع برای خود سازمان نیز اهمیت دارد. فردی که دوباره وارد بازار کار رسمی میشود، از یک دریافتکننده حمایت موقت به یک بیمهپرداز فعال تبدیل میشود. بنابراین اشتغال مجدد علاوه بر آثار اجتماعی و اقتصادی برای خود فرد و خانوادهاش، به تقویت پایه بیمهای سازمان نیز کمک میکند به همین دلیل، افزایش اشتغال رسمی را باید نقطه اتصال میان سیاست بازار کار و پایداری تأمین اجتماعی دانست. هرچه افراد بیشتری در مشاغل پایدار فعالیت کنند، تعداد بیمهپردازان افزایش پیدا میکند، منابع بیمهای تقویت میشود و در مقابل، نیاز به استفاده از حمایتهایی مانند بیمه بیکاری نیز کاهش خواهد یافت.
در نهایت، بیمه بیکاری قرار نیست جای اشتغال را بگیرد. این حمایت برای زمانی طراحی شده که فرد بهطور ناخواسته شغل خود را از دست داده و نیازمند یک پشتوانه موقت درآمدی است. راهحل پایدار اما در خارج از سازوکار بیمه بیکاری قرار دارد و به سیاستهای اشتغال، تولید، سرمایهگذاری و توانمندسازی بازار کار مربوط میشود.
بنابراین وجود 2 هزار و 590 دریافتکننده بیمه بیکاری در همدان را باید هم از منظر حمایت اجتماعی و هم از منظر وضعیت بازار کار تحلیل کرد. تأمین اجتماعی وظیفه دارد در زمان بروز ریسک از بیمهشده حمایت کند، اما سیاستگذاری اقتصادی باید بهگونهای باشد که فرصتهای شغلی پایدار ایجاد شود تا افراد بتوانند هرچه سریعتر به چرخه اشتغال و بیمهپردازی بازگردند
کارگران ساختمانی و قالیبافان، بیمه هزینه است یا سرمایه اجتماعی؟
تسنیم: پوشش بیمهای مشاغل خاص، از کارگران ساختمانی و قالیبافان تا رانندگان و مشاغل آزاد، برای سازمان تعهد مالی ایجاد میکند. آیا توسعه این پوششها از منظر اقتصادی برای تأمین اجتماعی هزینهزاست؟
جمور: اگر بخواهیم سازمان تأمین اجتماعی را صرفاً با یک نگاه حسابداری کوتاهمدت ارزیابی کنیم، ممکن است هر پرداختی که از سوی سازمان انجام میشود در سمت هزینه قرار گیرد؛ اما فلسفه تأمین اجتماعی بسیار فراتر از این نگاه است. تأمین اجتماعی یک نهاد بیمهای است و اساس فعالیت آن بر این مبنا شکل گرفته که افراد در دوره اشتغال و توانایی کار، حق بیمه پرداخت کنند و در زمان مواجهه با ریسکهای مختلف، از حمایتهای بیمهای برخوردار شوند.
بنابراین وقتی فردی تحت پوشش بیمه قرار میگیرد، صرفاً یک هزینه جدید برای سازمان ایجاد نشده است. در واقع، یک رابطه بیمهای شکل گرفته که در آن فرد بخشی از درآمد خود را برای پوشش ریسکهای آینده اختصاص میدهد و سازمان نیز در چارچوب قانون، در برابر او و در برخی موارد خانواده او تعهد ایجاد میکند.
در استان همدان گروههای مختلفی از مشاغل خاص تحت پوشش تأمین اجتماعی قرار دارند. در حال حاضر 16 هزار و 328 کارگر ساختمانی، 6 هزار و 542 قالیباف و 25 هزار و 188 راننده تحت پوشش هستند همچنین 57 هزار و 416 نفر در قالب بیمه مشاغل آزاد و مددجویان و 8 هزار و 432 نفر نیز در قالب بیمه اختیاری تحت پوشش سازمان قرار دارند. علاوه بر این، گروههایی مانند نویسندگان، زنبورداران، باربران، خادمان مساجد، طلاب و روحانیون و کارفرمایان صنفی نیز از پوششهای بیمهای برخوردارند.
اهمیت این پوشش زمانی بیشتر مشخص میشود که به ماهیت مشاغل این افراد توجه کنیم. برای مثال، یک کارگر ساختمانی به دلیل ماهیت شغلی خود با ریسکهای بیشتری در محیط کار مواجه است. بنابراین بیمه برای او صرفاً به این معنا نیست که در سالهای آینده مستمری بازنشستگی دریافت کند؛ بلکه در صورت بروز ازکارافتادگی یا فوت نیز حمایتهای قانونی میتواند برای خود فرد یا خانواده او اهمیت تعیینکنندهای داشته باشد.
در مورد رانندگان نیز شرایط مشابهی وجود دارد. این گروه به دلیل نوع فعالیت خود ممکن است با ریسکهای مختلفی مواجه باشند و برخورداری از پوشش بیمهای میتواند بخشی از آسیب اقتصادی ناشی از این ریسکها را پوشش دهد، در مورد قالیبافان و سایر مشاغل آزاد نیز مسئله اصلی، فراهم کردن امکان دسترسی به نظام بیمه اجتماعی برای افرادی است که رابطه استخدامی سنتی و ثابت با یک کارفرما ندارند.
از این منظر، توسعه پوشش بیمهای را نباید فقط با این سؤال سنجید که «سازمان چقدر پرداخت میکند؟» بلکه باید پرسید عدم پوشش بیمهای چه هزینهای برای فرد، خانواده و جامعه ایجاد خواهد کرد؟ اگر فردی که در یک شغل پرریسک فعالیت میکند، هیچ پوشش بیمهای نداشته باشد و در اثر حادثه ازکارافتاده شود، تمام هزینه ناشی از کاهش توان درآمدی ممکن است بر دوش خود فرد و خانواده او قرار گیرد. در چنین شرایطی، فشار اقتصادی میتواند به حمایتهای دیگری از سوی خانواده، جامعه یا دولت منجر شود.
بنابراین بیمه اجتماعی در واقع بخشی از هزینه ریسکهای اجتماعی را از سطح فردی به یک نظام جمعی منتقل میکند. افراد در دورهای که درآمد دارند، در تأمین منابع مشارکت میکنند و در زمان وقوع ریسک، از حمایت برخوردار میشوند.
این همان تفاوت میان هزینه کوتاهمدت و سرمایهگذاری اجتماعی بلندمدت است. ممکن است توسعه پوشش بیمهای در کوتاهمدت تعهداتی برای سازمان ایجاد کند، اما در بلندمدت میتواند امنیت درآمدی خانوارها را افزایش دهد و از تبدیل برخی ریسکهای اجتماعی به بحرانهای اقتصادی خانوار جلوگیری کند البته این موضوع به معنای نادیده گرفتن ملاحظات مالی نیست. هر نظام بیمهای برای آنکه بتواند در بلندمدت به تعهدات خود عمل کند، باید میان منابع و مصارف خود توازن برقرار کند. توسعه پوشش بیمهای نیز باید بر مبنای قوانین، منابع پیشبینیشده و سازوکارهای پایدار انجام شود.
بنابراین دو موضوع باید همزمان مورد توجه قرار گیرد: گسترش پوشش بیمهای و حفظ پایداری مالی سازمان. نمیتوان یکی را بدون دیگری دنبال کرد از طرف دیگر، هر فرد جدیدی که به شکل پایدار وارد چرخه بیمهپردازی میشود، در واقع بخشی از پایه اجتماعی و اقتصادی نظام تأمین اجتماعی را تقویت میکند. هرچه پوشش بیمهای گستردهتر و بیمهپردازی پایدارتر باشد، جامعه در برابر ریسکهایی مانند بیماری، ازکارافتادگی، فوت و بازنشستگی تابآوری بیشتری خواهد داشت.
به همین دلیل، ما توسعه بیمه اجتماعی را صرفاً افزایش تعداد پروندهها یا افزایش حجم تعهدات نمیدانیم. هدف، ایجاد امنیت اجتماعی و اقتصادی برای بخشهای بیشتری از جامعه استدر نهایت، بیمه برای کارگر ساختمانی، قالیباف، راننده، نویسنده، زنبوردار، باربر یا خادم مسجد فقط یک هزینه ماهانه نیست؛ بخشی از درآمد امروز آنهاست که برای مدیریت ریسکهای فردا اختصاص پیدا میکند. از این منظر، توسعه پوشش بیمهای را باید نوعی سرمایهگذاری برای افزایش امنیت اقتصادی و سرمایه اجتماعی جامعه دانست؛ سرمایهای که ارزش واقعی آن در زمان وقوع ریسک و نیاز فرد به حمایت مشخص میشود
بزرگترین تهدید پیشروی تأمین اجتماعی
تسنیم: اگر بخواهیم بدون تعارف بپرسیم، مهمترین چالش امروز تأمین اجتماعی همدان چیست؟ کمبود منابع، افزایش بازنشستگان یا کاهش ضریب پشتیبانی؟
جمور: به نظر من این موارد را نمیتوان از یکدیگر جدا کرد، افزایش تعداد بازنشستگان، کاهش یا افزایش تعداد بیمهشدگان، وضعیت اشتغال، میزان وصول حق بیمه، فرار بیمهای، تغییرات جمعیتی و افزایش تعهدات، همگی به یکدیگر مرتبط هستند.
امروز در استان همدان بیش از 802 هزار نفر تحت پوشش تأمین اجتماعی هستند. این عدد به ما نشان میدهد که مسئولیت بسیار بزرگی بر عهده سازمان است از طرف دیگر، 257 هزار و 611 بیمهشده اصلی داریم و تعداد بازنشستگان نیز به 61 هزار و 62 نفر رسیده است، وقتی ضریب پشتیبانی به 2.9 میرسد، باید آن را جدی گرفت و برای بهبود آن برنامه داشتاما راهکار فقط در داخل تأمین اجتماعی نیست، ما نیازمند اقتصادی هستیم که بتواند شغل ایجاد کند. هر شغل رسمی یک بیمهشده جدید به چرخه اضافه میکند. هر کارگاه جدید میتواند منابع جدیدی برای سازمان ایجاد کند و هرچه اشتغال رسمی توسعه پیدا کند، پایه بیمهپردازی نیز گستردهتر میشود.
در کنار آن، باید از فرار بیمهای جلوگیری شود و افرادی که باید تحت پوشش قرار گیرند، شناسایی و بیمه شوند از سوی دیگر، تصمیمگیری درباره تعهدات جدید نیز باید با توجه به منابع صورت گیرد، تأمین اجتماعی متعلق به بیمهشدگان است و پایداری آن در واقع پایداری پشتوانه اجتماعی میلیونها نفر است.
اگر امروز برای این پایداری تصمیم درست بگیریم، میتوانیم آینده مطمئنتری داشته باشیم اما اگر مسائل را به آینده منتقل کنیم، طبیعتاً حل آنها در آینده دشوارتر و پرهزینهتر خواهد بود بنابراین باید از امروز برای افزایش بیمهپردازان، توسعه اشتغال رسمی، تقویت منابع، مدیریت مصارف و حفظ تعادل صندوق برنامه داشته باشیم.
تأمین اجتماعی زمانی میتواند مأموریت خود را به بهترین شکل انجام دهد که بیمهشده، کارفرما و دولت هر سه در کنار یکدیگر مسئولیت خود را بپذیرند و برای پایداری این سازمان تلاش کنند.
نظرات
هنوز نظری ثبت نشده؛ اولین نفر باش.